Domain traineeships.de kaufen?
Wir ziehen mit dem Projekt
traineeships.de um.
Sind Sie am Kauf der Domain
traineeships.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain traineeships.de kaufen?
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:
-
CS 10pcs Ausbildung Kegel w / TrageriemenEine Packung mit 10 leicht stapelbaren und flexiblen Kegeln für Praxis und Training. Mit dem verstellbaren Tragegurt können Sie die Kegel zusammenhalten und zum Training tragen. EINZELHEITEN ZUM PRODUKT - Satz mit 10 Kegeln - Trageriemen mit D-Ringen zum Einstellen - Flexibles Design - Leicht zu stapeln ABMESSUNGEN - Kegel: 18cm X 6cm INHALT - 100% Kunststoff7,90 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Pieper, Monika: Berufsorientierung in der Förderschule - Ausbildung, Beruf und ArbeitsweltBerufsorientierung in der Förderschule - Ausbildung, Beruf und Arbeitswelt , Unterrichtsmaterialien zu Kompetenzen, Selbsteinschätzung und Perspektiven,¿ Klasse 7-10 , Linsen, Tönungen & Folien > Lichter & Leuchten , Erscheinungsjahr: 20231016, Produktform: Kartoniert, Beilage: Taschenbuch, Autoren: Pieper, Monika~Wehebrink, Louisa, Seitenzahl/Blattzahl: 160, Keyword: Berufsvorbereitung förderschule arbeitsblätter; berufsvorbereitung förderschule; berufsvorbereitung förderschule lernen; berufsvorbereitung unterrichtsmaterial förderschule; örderschule; berufsorientierung unterrichtsmaterial förderschule; berufsorientierung förderschule material; berufsorientierung an förderschulen; förderschule berufsorientierung; schlüsselkompetenzen berufswahl; schlüsselkompetenzen unterrichtsmaterial; Berufsorientierung; Berufsvorbereitung an Förderschulen; Bewerbungstraining Sekundarstufe; berufsvorbereitende Bildungsmaßnahmen Schule; Schlüsselkompetenzen; individuelle Kompetenzen; Berufsprofile und Möglichkeiten; Maßnahmen nach der Schule; Kommunik, Fachschema: Berufsausbildung / Berufseinstieg~Berufseinstieg~Berufswahl~Förderung (pädagogisch)~Behindertenpädagogik (Sonderpädagogik)~Behinderung / Pädagogik~Pädagogik / Behinderung~Pädagogik / Sonderpädagogik~Sonderpädagogik, Bildungsmedien Fächer: Berufs- und Arbeitspädagogik/AEVO~Pädagogik, Fachkategorie: Weiterführende Schulen~Unterrichtsmaterialien~Unterricht und Didaktik: Berufsausbildung~Sonderpädagogik, Bildungszweck: Förderschule/Förderzentrum/Schule mit Förderschwerpunkt Lernen, Thema: Optimieren, Altersempfehlung / Lesealter: 18, ab Alter: 12, bis Alter: 16, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Grundschule und Sekundarstufe I, Thema: Verstehen, Schulform: FÖS, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Verlag an der Ruhr GmbH, Verlag: Verlag an der Ruhr GmbH, Verlag: Verlag an der Ruhr, Produktverfügbarkeit: 02, Länge: 297, Breite: 210, Höhe: 11, Gewicht: 612, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger EAN: 9783834608109, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Schulform: Förderschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,26,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **


Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
Wie berechnet man die stillen Reserven?
Die stillen Reserven eines Unternehmens können berechnet werden, indem die Differenz zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen ermittelt wird. Diese Differenz zeigt, wie viel Potenzial für Wertsteigerungen in den Vermögenswerten steckt, die bisher nicht in der Bilanz erfasst wurden. Um die stillen Reserven zu berechnen, müssen also die Vermögenswerte auf ihren aktuellen Marktwert überprüft und mit dem Buchwert verglichen werden. Dieser Prozess erfordert oft die Unterstützung von Sachverständigen oder Gutachtern, um eine genaue Bewertung vorzunehmen. Die stillen Reserven können für Investoren und Unternehmen wichtige Informationen über die finanzielle Gesundheit und den potenziellen Wertzuwachs eines Unternehmens liefern. **
Top-Angebote
Produkte zum Begriff Reserven:
-
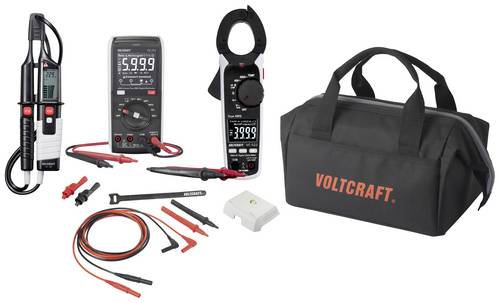
VOLTCRAFT Messgeräteset AusbildungDas VOLTCRAFT Messgeräteset wurde speziell an die Messanforderungen in der Ausbildung abgestimmt. Handmultimeter mit soliden Mess- und Sicherheitsfunktionen die die Ausbildung sicherer machen. Beispielsweise lässt sich das Batteriefach nicht öffnen wenn Messleitungen angeschlossen sind oder die selbstrückstellenden Sicherungen im mA Messbereich lassen den lästigen Sicherungswechsel entfallen. Auf der Rückseite des Multimeter VC-272 kann die beiliegende Adapterplatte montiert werden, dadurch wird die Rückseite magnetisch und das VC-272 kann sicher an Schaltschranktüren fixiert werden. Ein zweipoliger Spannungsprüfer mit einem Messbereich bis 690V (AC und DC), Durchgangsprüfung und RCD-Testfunktion sowie eine Strommesszange für Ströme bis 400A (AC) stellen dem Anwender ein leistungsfähiges Messgerätepaket zur Verfügung. Die Messtechnik wird sicher in der VOLTCRAFT Messgerätetasche verstaut die auch für einen komfortablen Transport zum Einsatzort sorgt. VOLTCRAFT VC272 Digital Multimeter (S486852) Das VC 272 kann Temperaturen mit K-Typ Thermofühler erfassen und ist wie alle Geräte der VC-200 Serie für die Ausbildung optimiert. AC Stromzange VC-522 (X022391) Im Gegensatz zu Multimeter muss der Stromkreis beim Messen nicht unterbrochen werden. Perfekt geeignet beim Service an Maschinen und in Schaltschränken. Zweipoliger Spannungsprüfer VC 63 (Y926631) Der 2polige Spannungsprüfer dient zum Messen und Anzeigen von Gleich- und Wechs240,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Open Water Diver Weekend AusbildungKeine Idee was Du Deinen Liebsten schenken kannst? Wie wäre es mit einem Gutschein für eine Tauchausbildung? Du kannst aus verschiedenen Ausbildungsvarianten wählen und hast so das optmiale Geschenk. Der Gutschein ist nicht personenbezogen und kann nach belieben verschenkt werden.389,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
CS 10pcs Ausbildung Kegel w / TrageriemenEine Packung mit 10 leicht stapelbaren und flexiblen Kegeln für Praxis und Training. Mit dem verstellbaren Tragegurt können Sie die Kegel zusammenhalten und zum Training tragen. EINZELHEITEN ZUM PRODUKT - Satz mit 10 Kegeln - Trageriemen mit D-Ringen zum Einstellen - Flexibles Design - Leicht zu stapeln ABMESSUNGEN - Kegel: 18cm X 6cm INHALT - 100% Kunststoff7,90 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Reserven
-
Pieper, Monika: Berufsorientierung in der Förderschule - Ausbildung, Beruf und ArbeitsweltBerufsorientierung in der Förderschule - Ausbildung, Beruf und Arbeitswelt , Unterrichtsmaterialien zu Kompetenzen, Selbsteinschätzung und Perspektiven,¿ Klasse 7-10 , Linsen, Tönungen & Folien > Lichter & Leuchten , Erscheinungsjahr: 20231016, Produktform: Kartoniert, Beilage: Taschenbuch, Autoren: Pieper, Monika~Wehebrink, Louisa, Seitenzahl/Blattzahl: 160, Keyword: Berufsvorbereitung förderschule arbeitsblätter; berufsvorbereitung förderschule; berufsvorbereitung förderschule lernen; berufsvorbereitung unterrichtsmaterial förderschule; örderschule; berufsorientierung unterrichtsmaterial förderschule; berufsorientierung förderschule material; berufsorientierung an förderschulen; förderschule berufsorientierung; schlüsselkompetenzen berufswahl; schlüsselkompetenzen unterrichtsmaterial; Berufsorientierung; Berufsvorbereitung an Förderschulen; Bewerbungstraining Sekundarstufe; berufsvorbereitende Bildungsmaßnahmen Schule; Schlüsselkompetenzen; individuelle Kompetenzen; Berufsprofile und Möglichkeiten; Maßnahmen nach der Schule; Kommunik, Fachschema: Berufsausbildung / Berufseinstieg~Berufseinstieg~Berufswahl~Förderung (pädagogisch)~Behindertenpädagogik (Sonderpädagogik)~Behinderung / Pädagogik~Pädagogik / Behinderung~Pädagogik / Sonderpädagogik~Sonderpädagogik, Bildungsmedien Fächer: Berufs- und Arbeitspädagogik/AEVO~Pädagogik, Fachkategorie: Weiterführende Schulen~Unterrichtsmaterialien~Unterricht und Didaktik: Berufsausbildung~Sonderpädagogik, Bildungszweck: Förderschule/Förderzentrum/Schule mit Förderschwerpunkt Lernen, Thema: Optimieren, Altersempfehlung / Lesealter: 18, ab Alter: 12, bis Alter: 16, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Grundschule und Sekundarstufe I, Thema: Verstehen, Schulform: FÖS, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Verlag an der Ruhr GmbH, Verlag: Verlag an der Ruhr GmbH, Verlag: Verlag an der Ruhr, Produktverfügbarkeit: 02, Länge: 297, Breite: 210, Höhe: 11, Gewicht: 612, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger EAN: 9783834608109, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Schulform: Förderschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,26,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praktikum der HundeklinikPraktikum der Hundeklinik , Begründet von Hans G. Niemand , Teer- & Insektenentferner > Autopflege & Aufbereitung , Auflage: 12., aktualisierte Auflage, Erscheinungsjahr: 20171115, Produktform: Leinen, Redaktion: Kohn, Barbara~Schwarz, Günter, Auflage: 18012, Auflage/Ausgabe: 12., aktualisierte Auflage, Seitenzahl/Blattzahl: 1352, Abbildungen: 873 Abbildungen, Keyword: Chirurgie; Diagnose; Differenzialdiagnose; Hund; Hundekrankheit; Innere Medizin; Symptome; Therapie; Tierarzt; Tiermedizin, Fachschema: Chirurgie (tiermedizinisch)~Histologie~Radiologie~Strahlen / Radiologie~Innere Krankheit (Tier)~Krankheit / Tierkrankheit~Pathologie (der Tiere) / Tierkrankheit~Tierkrankheit - Pathologie (der Tiere)~Tiermedizin (allgemein)~Veterinärmedizin~Haustier~Hund / Anatomie, Krankheiten, Heilkunde, Fachkategorie: Tiermedizin: Klein- und Haustiere~Tiermedizin: Pathologie und Histologie~Tiermedizin: Infektionskrankheiten und Therapeutika~Tiermedizin: Radiologie~Tiermedizin: Chirurgie~Histologie~Medizinische Bildverarbeitung: Radiologie, Bildungszweck: für die Hochschule, Warengruppe: HC/Tiermedizin, Fachkategorie: Hunde als Haustiere, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Enke Ferdinand, Verlag: Enke Ferdinand, Verlag: Enke Verlag, Länge: 287, Breite: 217, Höhe: 68, Gewicht: 4290, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: A2184745, Vorgänger EAN: 9783830411253 9783830441410 9783830441595 9783826330025 9783489522164, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,220,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
-
Wie berechnet man die stillen Reserven?
Die stillen Reserven eines Unternehmens können berechnet werden, indem die Differenz zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen ermittelt wird. Diese Differenz zeigt, wie viel Potenzial für Wertsteigerungen in den Vermögenswerten steckt, die bisher nicht in der Bilanz erfasst wurden. Um die stillen Reserven zu berechnen, müssen also die Vermögenswerte auf ihren aktuellen Marktwert überprüft und mit dem Buchwert verglichen werden. Dieser Prozess erfordert oft die Unterstützung von Sachverständigen oder Gutachtern, um eine genaue Bewertung vorzunehmen. Die stillen Reserven können für Investoren und Unternehmen wichtige Informationen über die finanzielle Gesundheit und den potenziellen Wertzuwachs eines Unternehmens liefern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.