Domain traineeships.de kaufen?
Wir ziehen mit dem Projekt
traineeships.de um.
Sind Sie am Kauf der Domain
traineeships.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain traineeships.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
CS 10pcs Ausbildung Kegel w / TrageriemenEine Packung mit 10 leicht stapelbaren und flexiblen Kegeln für Praxis und Training. Mit dem verstellbaren Tragegurt können Sie die Kegel zusammenhalten und zum Training tragen. EINZELHEITEN ZUM PRODUKT - Satz mit 10 Kegeln - Trageriemen mit D-Ringen zum Einstellen - Flexibles Design - Leicht zu stapeln ABMESSUNGEN - Kegel: 18cm X 6cm INHALT - 100% Kunststoff7,90 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Pieper, Monika: Berufsorientierung in der Förderschule - Ausbildung, Beruf und ArbeitsweltBerufsorientierung in der Förderschule - Ausbildung, Beruf und Arbeitswelt , Unterrichtsmaterialien zu Kompetenzen, Selbsteinschätzung und Perspektiven,¿ Klasse 7-10 , Linsen, Tönungen & Folien > Lichter & Leuchten , Erscheinungsjahr: 20231016, Produktform: Kartoniert, Beilage: Taschenbuch, Autoren: Pieper, Monika~Wehebrink, Louisa, Seitenzahl/Blattzahl: 160, Keyword: Berufsvorbereitung förderschule arbeitsblätter; berufsvorbereitung förderschule; berufsvorbereitung förderschule lernen; berufsvorbereitung unterrichtsmaterial förderschule; örderschule; berufsorientierung unterrichtsmaterial förderschule; berufsorientierung förderschule material; berufsorientierung an förderschulen; förderschule berufsorientierung; schlüsselkompetenzen berufswahl; schlüsselkompetenzen unterrichtsmaterial; Berufsorientierung; Berufsvorbereitung an Förderschulen; Bewerbungstraining Sekundarstufe; berufsvorbereitende Bildungsmaßnahmen Schule; Schlüsselkompetenzen; individuelle Kompetenzen; Berufsprofile und Möglichkeiten; Maßnahmen nach der Schule; Kommunik, Fachschema: Berufsausbildung / Berufseinstieg~Berufseinstieg~Berufswahl~Förderung (pädagogisch)~Behindertenpädagogik (Sonderpädagogik)~Behinderung / Pädagogik~Pädagogik / Behinderung~Pädagogik / Sonderpädagogik~Sonderpädagogik, Bildungsmedien Fächer: Berufs- und Arbeitspädagogik/AEVO~Pädagogik, Fachkategorie: Weiterführende Schulen~Unterrichtsmaterialien~Unterricht und Didaktik: Berufsausbildung~Sonderpädagogik, Bildungszweck: Förderschule/Förderzentrum/Schule mit Förderschwerpunkt Lernen, Thema: Optimieren, Altersempfehlung / Lesealter: 18, ab Alter: 12, bis Alter: 16, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Grundschule und Sekundarstufe I, Thema: Verstehen, Schulform: FÖS, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Verlag an der Ruhr GmbH, Verlag: Verlag an der Ruhr GmbH, Verlag: Verlag an der Ruhr, Produktverfügbarkeit: 02, Länge: 297, Breite: 210, Höhe: 11, Gewicht: 612, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger EAN: 9783834608109, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Schulform: Förderschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,26,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **


Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
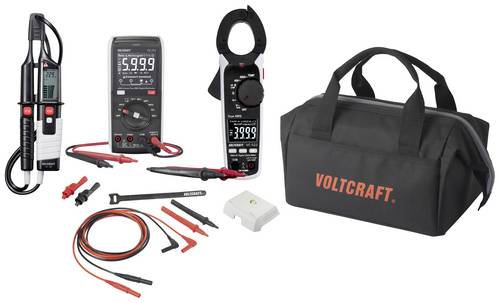
VOLTCRAFT Messgeräteset AusbildungDas VOLTCRAFT Messgeräteset wurde speziell an die Messanforderungen in der Ausbildung abgestimmt. Handmultimeter mit soliden Mess- und Sicherheitsfunktionen die die Ausbildung sicherer machen. Beispielsweise lässt sich das Batteriefach nicht öffnen wenn Messleitungen angeschlossen sind oder die selbstrückstellenden Sicherungen im mA Messbereich lassen den lästigen Sicherungswechsel entfallen. Auf der Rückseite des Multimeter VC-272 kann die beiliegende Adapterplatte montiert werden, dadurch wird die Rückseite magnetisch und das VC-272 kann sicher an Schaltschranktüren fixiert werden. Ein zweipoliger Spannungsprüfer mit einem Messbereich bis 690V (AC und DC), Durchgangsprüfung und RCD-Testfunktion sowie eine Strommesszange für Ströme bis 400A (AC) stellen dem Anwender ein leistungsfähiges Messgerätepaket zur Verfügung. Die Messtechnik wird sicher in der VOLTCRAFT Messgerätetasche verstaut die auch für einen komfortablen Transport zum Einsatzort sorgt. VOLTCRAFT VC272 Digital Multimeter (S486852) Das VC 272 kann Temperaturen mit K-Typ Thermofühler erfassen und ist wie alle Geräte der VC-200 Serie für die Ausbildung optimiert. AC Stromzange VC-522 (X022391) Im Gegensatz zu Multimeter muss der Stromkreis beim Messen nicht unterbrochen werden. Perfekt geeignet beim Service an Maschinen und in Schaltschränken. Zweipoliger Spannungsprüfer VC 63 (Y926631) Der 2polige Spannungsprüfer dient zum Messen und Anzeigen von Gleich- und Wechs240,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Open Water Diver Weekend AusbildungKeine Idee was Du Deinen Liebsten schenken kannst? Wie wäre es mit einem Gutschein für eine Tauchausbildung? Du kannst aus verschiedenen Ausbildungsvarianten wählen und hast so das optmiale Geschenk. Der Gutschein ist nicht personenbezogen und kann nach belieben verschenkt werden.389,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
CS 10pcs Ausbildung Kegel w / TrageriemenEine Packung mit 10 leicht stapelbaren und flexiblen Kegeln für Praxis und Training. Mit dem verstellbaren Tragegurt können Sie die Kegel zusammenhalten und zum Training tragen. EINZELHEITEN ZUM PRODUKT - Satz mit 10 Kegeln - Trageriemen mit D-Ringen zum Einstellen - Flexibles Design - Leicht zu stapeln ABMESSUNGEN - Kegel: 18cm X 6cm INHALT - 100% Kunststoff7,90 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Pieper, Monika: Berufsorientierung in der Förderschule - Ausbildung, Beruf und ArbeitsweltBerufsorientierung in der Förderschule - Ausbildung, Beruf und Arbeitswelt , Unterrichtsmaterialien zu Kompetenzen, Selbsteinschätzung und Perspektiven,¿ Klasse 7-10 , Linsen, Tönungen & Folien > Lichter & Leuchten , Erscheinungsjahr: 20231016, Produktform: Kartoniert, Beilage: Taschenbuch, Autoren: Pieper, Monika~Wehebrink, Louisa, Seitenzahl/Blattzahl: 160, Keyword: Berufsvorbereitung förderschule arbeitsblätter; berufsvorbereitung förderschule; berufsvorbereitung förderschule lernen; berufsvorbereitung unterrichtsmaterial förderschule; örderschule; berufsorientierung unterrichtsmaterial förderschule; berufsorientierung förderschule material; berufsorientierung an förderschulen; förderschule berufsorientierung; schlüsselkompetenzen berufswahl; schlüsselkompetenzen unterrichtsmaterial; Berufsorientierung; Berufsvorbereitung an Förderschulen; Bewerbungstraining Sekundarstufe; berufsvorbereitende Bildungsmaßnahmen Schule; Schlüsselkompetenzen; individuelle Kompetenzen; Berufsprofile und Möglichkeiten; Maßnahmen nach der Schule; Kommunik, Fachschema: Berufsausbildung / Berufseinstieg~Berufseinstieg~Berufswahl~Förderung (pädagogisch)~Behindertenpädagogik (Sonderpädagogik)~Behinderung / Pädagogik~Pädagogik / Behinderung~Pädagogik / Sonderpädagogik~Sonderpädagogik, Bildungsmedien Fächer: Berufs- und Arbeitspädagogik/AEVO~Pädagogik, Fachkategorie: Weiterführende Schulen~Unterrichtsmaterialien~Unterricht und Didaktik: Berufsausbildung~Sonderpädagogik, Bildungszweck: Förderschule/Förderzentrum/Schule mit Förderschwerpunkt Lernen, Thema: Optimieren, Altersempfehlung / Lesealter: 18, ab Alter: 12, bis Alter: 16, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Grundschule und Sekundarstufe I, Thema: Verstehen, Schulform: FÖS, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Verlag an der Ruhr GmbH, Verlag: Verlag an der Ruhr GmbH, Verlag: Verlag an der Ruhr, Produktverfügbarkeit: 02, Länge: 297, Breite: 210, Höhe: 11, Gewicht: 612, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger EAN: 9783834608109, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Schulform: Förderschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,26,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praktikum der HundeklinikPraktikum der Hundeklinik , Begründet von Hans G. Niemand , Teer- & Insektenentferner > Autopflege & Aufbereitung , Auflage: 12., aktualisierte Auflage, Erscheinungsjahr: 20171115, Produktform: Leinen, Redaktion: Kohn, Barbara~Schwarz, Günter, Auflage: 18012, Auflage/Ausgabe: 12., aktualisierte Auflage, Seitenzahl/Blattzahl: 1352, Abbildungen: 873 Abbildungen, Keyword: Chirurgie; Diagnose; Differenzialdiagnose; Hund; Hundekrankheit; Innere Medizin; Symptome; Therapie; Tierarzt; Tiermedizin, Fachschema: Chirurgie (tiermedizinisch)~Histologie~Radiologie~Strahlen / Radiologie~Innere Krankheit (Tier)~Krankheit / Tierkrankheit~Pathologie (der Tiere) / Tierkrankheit~Tierkrankheit - Pathologie (der Tiere)~Tiermedizin (allgemein)~Veterinärmedizin~Haustier~Hund / Anatomie, Krankheiten, Heilkunde, Fachkategorie: Tiermedizin: Klein- und Haustiere~Tiermedizin: Pathologie und Histologie~Tiermedizin: Infektionskrankheiten und Therapeutika~Tiermedizin: Radiologie~Tiermedizin: Chirurgie~Histologie~Medizinische Bildverarbeitung: Radiologie, Bildungszweck: für die Hochschule, Warengruppe: HC/Tiermedizin, Fachkategorie: Hunde als Haustiere, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Enke Ferdinand, Verlag: Enke Ferdinand, Verlag: Enke Verlag, Länge: 287, Breite: 217, Höhe: 68, Gewicht: 4290, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: A2184745, Vorgänger EAN: 9783830411253 9783830441410 9783830441595 9783826330025 9783489522164, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,220,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.